Introduction
Le secteur des transports entre dans une phase décisive de décarbonation. Aux côtés de l’électrification directe, les carburants durables - biocarburants (produits à partir de biomasse) et e-carburants (de synthèse à partir d’hydrogène renouvelable et de CO₂ capté) - apportent des solutions “drop-in” ou alternatives capables de cibler les usages pour lesquels l’électrification est plus complexe (aérien, maritime, ou véhicules lourds).
Voici un panorama technique, économique et réglementaire des filières, en s’appuyant sur les données récentes de l’IFPEN, de l’IEA (International Energy Agency), des institutions européennes et sur des cas industriels concrets. Enfin, les compétences clés pour permettre le développement de cette filière seront mises en avant ainsi que les stratégies à adopter.
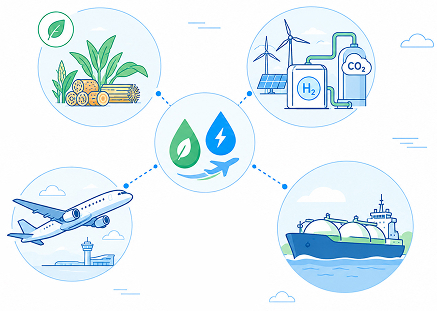
Définition des biocarburants et des e-carburants
Les biocarburants sont les carburants liquides ou gazeux produits à partir de biomasse : ressources végétales, animales, ou déchets et résidus (huiles de cuisson usagées, graisses animales, résidus lignocellulosiques). On distingue 3 générations de biocarburants :
- La première génération : ils sont produits à partir de sucres/amidons, huiles végétales (FAME/EMAG) issus de cultures telles que le maïs, la betterave, la canne à sucre, le colza...
- La deuxième génération : aussi appelés biocarburants avancés, ils sont produits à partir de déchets et résidus issus de la culture ou de la sylviculture par exemple.
- La troisième génération : cette génération repose sur l’utilisation de microalgues.
Les biocarburants de première génération
Les biocarburants de deuxième génération ou biocarburants avancés
Les biocarburants de troisième génération
Les e-carburants / e-fuels sont des carburants de synthèse obtenus en combinant de l’hydrogène renouvelable idéalement produit par électrolyse alimentée en électricité bas carbone et du CO₂ capté sur un site industriel ou directement dans l’atmosphère. Les combiner permet de produire des hydrocarbures qui porteront le suffixe « e- » pour électro.
Carburants durables existants :
usages et perspectives
Parmi l’ensemble des carburants durables, les biocarburants de première génération sont les plus utilisés. Leur principal secteur d’utilisation est le domaine routier car ils sont disponibles à la pompe. Ce sont les sigles E10, E85, B7, B10 que nous retrouvons en France et qui indiquent le pourcentage maximal en volume de biocarburants présents dans le carburant.
A l’échelle mondiale, la consommation de biocarburants représente 107 Mtep, soit 4,8% de l’ensemble des carburants consommés avec un taux d’incorporation de biocarburants dans l’essence et le gazole routier qui s’élève à 5,6% en 2023.
Parmi ces biocarburants, il y a :
- Le bioéthanol 1G, utilisé comme substitut de l’essence. 56,7 Mtep ont été consommées en 2023 au niveau mondial, soit +8 % par rapport à 2022,
- Les biodiesels, également utilisés comme substitut au diesel et atteignent environ 50 Mtep en 2023.
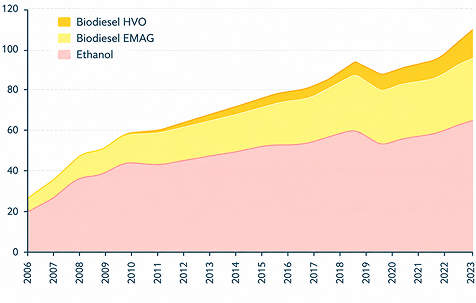
Fig. 2 – Évolution de la consommation mondiale de biocarburants dans les transports routiers en Mtep
Source : IFPEN, d'après S&P Global
Aérien
Les carburants aériens durables (SAFs) peuvent être obtenus à la fois à partir de biocarburants et d’e-carburants. A l’échelle mondiale, leur utilisation est encore très faible. L’Union européenne, convaincue de l’intérêt de ces carburants pour décarboner le transport aérien, a adopté ReFuelEU Aviation.
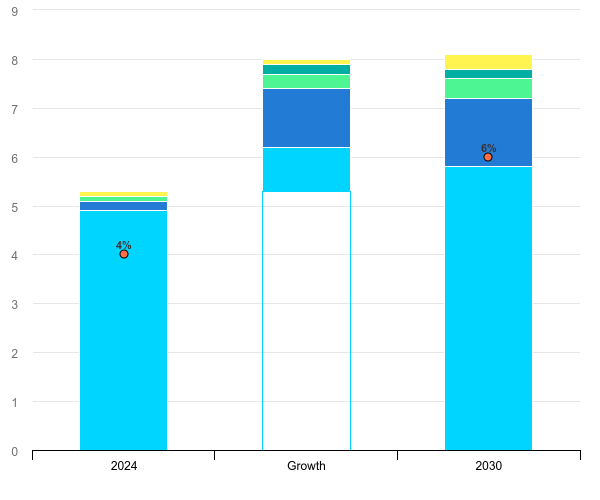
Il s’agit d’un mandat SAF sur tous les vols au départ des aéroports européens et qui implique l’intégration de 2 % de SAF en 2025, 6 % en 2030, puis une montée en puissance jusqu’à 70 % en 2050, avec un sous quota e-fuels dès 2030.
Cette réglementation impose l’intégration de biocarburants de 2ème génération et de e-carburants à partir de 2030 impliquant une augmentation progressive de leur utilisation.
Maritime
Le maritime teste et déploie biodiesels (HVO, BtL), biométhanol/biométhane, et, à terme, des e‑fuels comme l’ammoniac. Leur utilisation reste très limitée. Toutefois l’UE met en œuvre FuelEU Maritime qui impose une réduction progressive de l’intensité GES de l’énergie utilisée à bord, −2 % en 2025 jusqu’à −80 % en 2050. À terme, leur utilisation devrait donc s’intensifier.
Perspectives
L’IEA anticipe une croissance soutenue des carburants renouvelables d’ici 2030, tirée par les politiques réglementaires et la croissance de la demande en transport.
Au-delà du contexte réglementaire européen très favorable avec les directives ReFuelEU Aviation et FuelEU Maritime, d’autres politiques poussent à l’utilisation de ces alternatives à travers le monde, en particulier aux États‑Unis, au Brésil, en Indonésie ou en Inde. Des mandats éthanol / biodiesel / SAF ou des incitations expliquent les perspectives de marché annoncées.
À court terme, les biocarburants dominent alors que les e‑fuels montent progressivement. À moyen terme, les e-fuels devraient se développer en particulier à partir de 2028/2030. Les analyses de marché anticipent une croissance à ~8 %/an en valeur sur 2025‑2029.
Avantages et inconvénients des
carburants durables
LES ATOUTS

- Pour les biocarburants avancés, des réductions substantielles sont attendues par rapport aux équivalents fossiles, surtout pour les filières issues de déchets et résidus. Les gains seront variables selon les filières, les voies de production, le mix énergétique utilisé et la logistique associée.
- Pour les E‑fuels, le potentiel de réductions des émissions de CO2 est estimé entre 80 % et 90 %. Ceci implique nécessairement l’utilisation d’une électricité très bas carbone issue des renouvelables ou du nucléaire. Un potentiel est pleinement exploité si le CO₂ provient de capture directe dans l’air ou de sources inévitables.


Principaux défis et contraintes


Le coût et l’intensité énergétique des e‑fuels : ces filières encore peu matures requièrent des CAPEX/OPEX élevés, et reposent sur un recours massif à de l’électricité renouvelable. Ceci impacte leurs coûts : l’IEA estime qu'ils sont entre 4 et 6 fois plus chers que le kérosène fossile.
Production : principes, produits, maturité
En fonction de l’intrants et du produit recherché, les procédés diffèrent et ont des niveaux de maturité variables.
les voies éthanol 1G, FAME/EMAG et biogaz sont parmi les plus matures et des unités commerciales existent depuis de nombreuses années. Les voies HEFA/HVO pour diesel renouvelable et SAF sont également matures à court terme et portées par la disponibilité d’huiles usagées et de graisses animales.
Plusieurs raffineries ont d’ailleurs été converties en bioraffineries en Europe et Amérique du Nord. En France, les raffineries converties sont celles de La Mède (500 kt/an) et de Grandpuits (230 kt/an SAF annoncés).
Les voies éthanol 2G, Biomass to liquid et power to liquid se développent progressivement avec le développement de démonstrateurs et de pilotes industriels.
Côté e-SAF, le nombre de projets, en particulier en Europe, se développe rapidement. Dans son rapport annuel, l’observatoire international des e-fuels recensait 121 projets à travers le monde en 2025. Seulement 2 auraient passé la décision finale d’investissement (FID). Cela représenterait une capacité de production mondiale annoncée de 18 510 ktep si l’ensemble des projets arrivaient à leur terme. 32 % de ces capacités seront localisées en Europe.
Des carburants alternatifs sont également envisagés pour le secteur du maritime, comme le méthanol ou l’ammoniac. Le méthanol peut être obtenu à partir de biomasse ou de CO₂/H₂. L’ammoniac repose sur un procédé historique, le procédé Haber-Bosch, largement utilisé dans l’industrie des engrais. Celui-ci repose sur une production d’hydrogène décarbonée et sera associé à du diazote. Pour ces deux voies, de nombreux projets sont également annoncés et devraient voir le jour dans les prochaines années.
D’autres voies existent également mais ne sont pas mentionnées ici car elles présentent un niveau de maturité encore faible et sont encore en phase de développement dans des laboratoires de recherche.
Une filière en construction :
enjeux et besoins en compétences
La production de biocarburants de nouvelles générations et d’e-carburants repose sur des procédés et des équipements proches de ceux de l’industrie pétrolière et chimique, notamment pour le raffinage. Cependant, certaines spécificités apparaissent : introduction d’intrants différents et recours à des technologies encore peu éprouvées, comme l’électrolyse de l’eau ou le procédé de reverse water gas shift par exemple.
Au-delà des biocarburants de première génération, de nouveaux projets industriels peuvent s’appuyer sur la conversion de raffineries existantes. Cette stratégie permet aux acteurs historiques de l’industrie pétrolière de répondre à l’évolution de la demande tout en valorisant leurs infrastructures.
Parallèlement, d’autres énergéticiens, dont ce n’est pas le cœur de métiers, ainsi que de nouvelles entreprises, se positionnant comme développeurs ou opérateurs, investissent dans le développement de nouvelles unités de production industrielles.
Des compétences clés pour sécuriser la montée en puissance
Pour accélérer et sécuriser le développement de la filière, des compétences techniques et transversales sont indispensables :
- Côté producteur, ingénieries et investisseurs : chefs de projet, financiers, développeurs doivent maîtriser les nouveaux procédés de production, leurs spécificités, les risques, ainsi que les futurs coûts,
- En aval de la chaîne de valeur : transporteurs, logisticiens, équipementiers et motoristes doivent anticiper les impacts des nouvelles molécules et adapter leurs pratiques en conséquence.
Des besoins évolutifs selon les phases du projet :
- en phase de développement : les besoins deviennent plus opérationnels. Les futurs exploitants cherchent à optimiser l’organisation des sites, proches des standards pétrochimiques. Il est essentiel de définir des organisations adaptées, des référentiels de compétences, des profils cibles à recruter et les outils d’évaluation pour le recrutement et la définition des plans de formation. Ces outils faciliteront la reconversion des talents issus d’autres industries,
- en phase de lancement de la production : la formation des équipes – ingénieurs, techniciens, opérateurs – est cruciale. Elle doit couvrir les équipements, les procédés, les opérations, la maintenance ou le HSE, tout en intégrant des modules spécifiques aux nouvelles technologies. Les passerelles entre industries existantes et la filière des nouveaux carburants seront déterminantes. Il sera nécessaire d’adapter, de colorer des programmes de formation historiques.
Capitaliser sur les savoir-faire historiques
Comme dans toute filière en phase de développement, de nouvelles briques technologiques émergent et requièrent d’élargir le spectre des connaissances des équipes travaillant dans le domaine. C’est pourquoi des programmes de formation dédiés voient le jour.
Chez IFP Training, nous délivrons des programmes à forte dimension technique sur les procédés bas carbone (lien), sur la production d’hydrogène décarboné (lien vers le nouveaux programme) ou la chaine CCUS. Les outils existants de modélisation économique des projets seront également très utiles avec des études de cas adaptées à ces nouveaux projets. Nos experts en économie et management peuvent développer des études de cas sur mesure en fonction des projets de chacun. Ceux-ci ont également développé des programmes sur l’économie de la chaine de l’hydrogène et du CO2.
Enfin, la filière peut également s’appuyer sur les compétences et l’expérience de l’industrie pétrochimique pour les aspects opérationnels.
Elle peut ainsi bénéficier d’un accompagnement à la fois pour l’organisation des sites et pour la formation des équipes d’exploitation et de maintenance, afin de sécuriser le démarrage des installations.
Key Takeaways
- Le marché accélère : en 2023, les biocarburants atteignent ~107 Mtep (≈4,8 % des carburants routiers mondiaux), avec une croissance +14 %.
- L’UE fixe le cap : ReFuelEU Aviation (SAF jusqu’à 70 % en 2050, sous‑quota e‑fuels) et FuelEU Maritime (−80 % d’intensité GES en 2050, well‑to‑wake).
- Les producteurs doivent appréhender les nouveaux procédés afin qu’ils puissent se positionner et affiner leurs choix. Ils peuvent se reposer sur de nombreuses compétences historiques issues des industries du raffinage, de la pétrochimie et de la chimie qui seront transposables et pourront appuyer le développement de ces filières.
Pour aller plus loin (bibliographie sélective)
- IFPEN – Tableau de bord biocarburants 2026 (mise à jour 08/10/2026) : ifpenergiesnouvelles.fr.
- IEA – Renewables 2025 : trajectoires 2030 par régions et secteurs, rôle des e‑fuels : iea.org.
- UE : ReFuelEU Aviation (EASA) ; FuelEU Maritime (Commission, DNV) ; RED III (ICCT) : easa.europa.eu, transport.ec.europa.eu, www.dnv.com, theicct.org
- Big média – Bpifrance : dossier pédagogique sur les biocarburants, définitions et usages bigmedia.bpifrance.fr
- Cas industriels : bioraffineries et sécurisation de ressources déchets (TotalEnergies, accords matières, verdissement H₂). totalenergies.com, www.20minutes.fr, lefigaro.fr
- E-fuels technologies: definitions and Power-to-Liquid (PtL) pathways analyzed by organizations such as Wood Mackenzie and Airbus. woodmac.com, airbus.com
À propos d’IFP Training
3 exemples de formations recommandées (inter / intra, adaptables par secteur)
- Produits énergétiques et procédés bas‑carbone : découvrez les caractéristiques des principaux produits et intermédiaires biosourcés, ainsi que les procédés permettant de produire des biocarburants et des e-fuels.
- Capture du carbone, utilisation et stockage (CCUS): positionnez la chaine du CCUS dans le paysage énergétique actuel et comprenez les briques technologiques associées à chacun des maillons.
- Économie du CO2 : comprenez les mécanismes de tarification du carbone et les réglementations liées aux limitations des émissions à travers le monde, identifiez leurs effets sur le marché et évaluer le coût de la chaine du CCUS.

Contactez‑nous pour nous partager vos besoins et obtenir une proposition de programmes ou de parcours sur‑mesure alignée à ceux-ci.